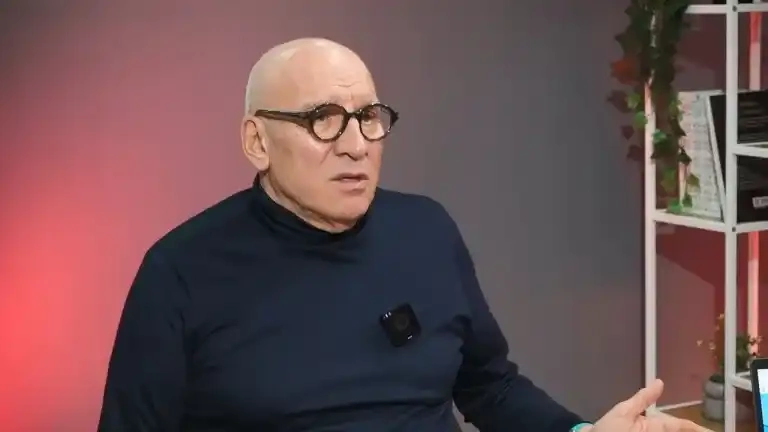
Сделката за придобиването на мажоритарен дял в Първа инвестиционна банка (Fibank) от гръцката Eurobank, собственик на Пощенска банка, е очаквана стъпка в консолидацията на банковия сектор, която вероятно няма да остане последната. Това коментира в интервю за Money.bg банкерът и финансист Левон Хампарцумян, според когото на българския пазар има потенциал за нови сливания и придобивания, включително между финансови институции с преобладаващ български капитал.
По думите му банковият пазар остава сравнително фрагментиран както у нас, така и в Европа. Банките с преобладаващ български капитал държат общо около 20-25% от пазара и евентуалното обединяване на значителна част от този дял би могло да доведе до появата на още една голяма финансова институция.
"Ако съществена част от този пазарен дял се концентрира, ще се създаде още една голяма и по-ефективна банка", посочи Хампарцумян, като уточни, че консолидацията обикновено носи икономии от мащаба и позволява по-ефективно управление.
Лихвите по кредитите ще вървят нагоре, но бавно
Финансистът очаква и постепенно повишаване на лихвите през следващите години, макар да не прогнозира рязко поскъпване на кредитирането. Според него продължителният период на сравнително евтини заеми рано или късно ще приключи, а решенията на Европейската централна банка ще оказват все по-осезаемо влияние върху българските кредитополучатели. "Този исторически дълъг период с ниски лихви един ден ще свърши", предупреди той, като подчерта, че ефектът от промените в паричната политика не се пренася автоматично и незабавно върху условията за крайните потребители.
Хампарцумян допуска и ново увеличение на основните лихви на ЕЦБ през декември, но според него високата задлъжнялост на редица държави в Южна Европа ограничава възможностите за рязко затягане на паричната политика. По-висока цена на финансирането може да очаква и българската държава, ако продължат дефицитните бюджети и се стигне до понижаване на кредитния рейтинг. Влошаването на перспективата пред него банкерът определи като "меко предупреждение", което засега не застрашава инвестиционния му характер.
"Не много добре маскирана конфискация"
Значително по-критичен беше Хампарцумян към обсъжданите предложения за намаляване на вноската към втория пенсионен стълб и пренасочване на средства към държавното обществено осигуряване. "Това е не много добре маскирана конфискация", заяви той, като предупреди, че подобна стъпка би отслабила капиталовото пенсионно осигуряване в момент, когато демографските процеси поставят под все по-сериозен натиск държавната пенсионна система.
Според него намаляващото население и увеличаващата се продължителност на живота неизбежно ще доведат до момент, в който дефицитното финансиране на Националния осигурителен институт ще стане практически невъзможно. Хампарцумян уточни, че това не е непосредствен риск, но може да се случи след 10, 15 или 20 години, поради което вторият и третият пенсионен стълб ще бъдат все по-важни за бъдещите пенсионери.
Банкерът настоя промените в системата да бъдат основани на професионални анализи и дългосрочни математически модели, а не на краткосрочни решения за попълване на бюджета. Критики отправи и към идеята за облагане на свръхпечалбите в банковия сектор. Според него държавата се опитва да определя допустимата печалба на бизнеса, без да поема аналогична отговорност при загуби, а използването на еднократни приходи за покриване на постоянни разходи създава допълнителни бюджетни рискове.
"Финансирането на дългосрочни задължения с краткосрочни приходи не е добра идея", подчерта Хампарцумян, като постави въпроса откъде ще дойдат необходимите средства през следващите години, ако извънредните постъпления изчезнат.