

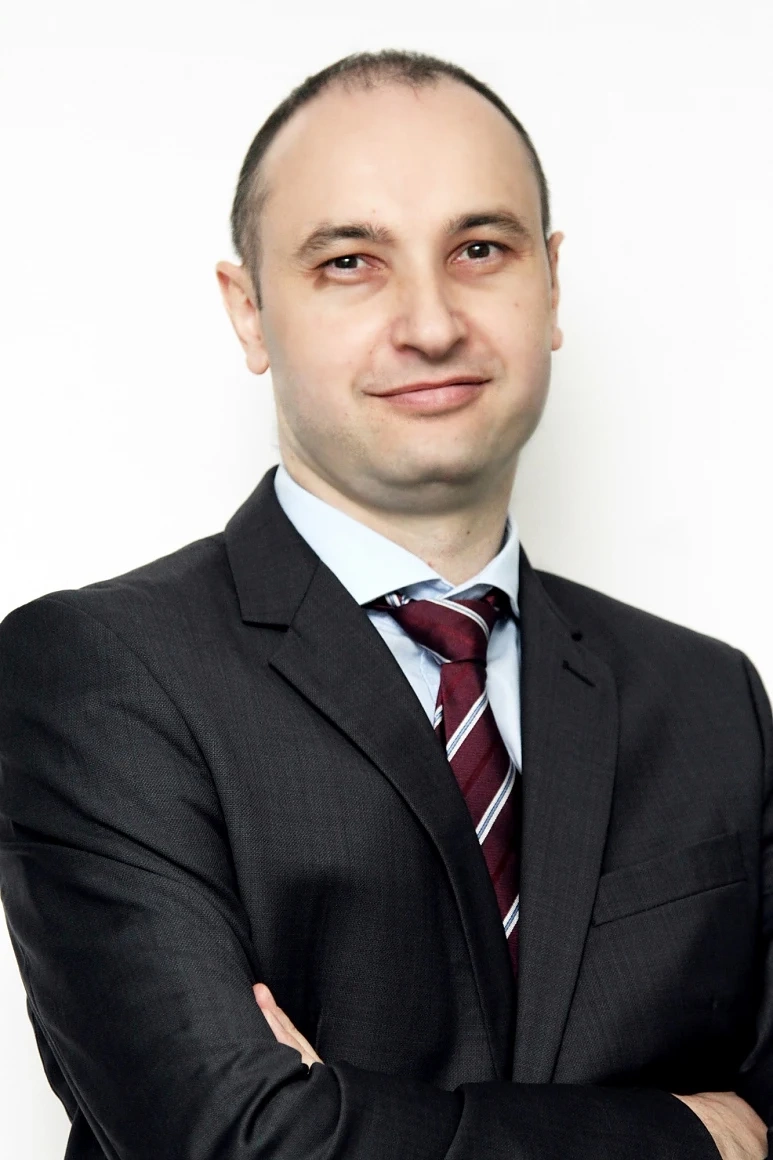
Еуджен Аническу е новият временен управител на българското подразделение на френската група за кредитно застраховане Кофас. Той пое бизнеса на компанията у нас през лятото, като същевременно продължава да заема същата позиция и в Румъния.
Investor разговаря с експерта с 19-годишен опит в застрахователния сектор за състоянието на българската и регионална икономика, най-големите рискове за глобалните пазари, цената на златото и бъдещето на страната по пътя към еврозоната.
Г-н Аническу, септември месец се очаква с нетърпение от инвеститорите и пазарите, тъй като тогава предстоят* две ключови срещи на централни банки – в Европа и САЩ. Какво очаквате от тях? Не смятате ли, че вълнението от тях е твърде прибързано предвид прогнозите, че мерките, които ще се вземат, няма да отговарят изцяло на очакванията?
- ЕЦБ се очаква да намали основната лихва с 10 базисни пункта, което е вероятно да бъде съпътствано от други многостепенни ставки. В допълнение нов кръг от количествени облекчения се очаква да бъде започнат, като месечните покупки на 50 млн. евро по всяка вероятност ще започнат в началото на 2020 г. и ще продължат 18 месеца.
Пазарите очакват Фед от своя страна да намали лихвените проценти с 25 базисни пункта за втори път в рамките на два месеца, след като сви основната си целева лихва през юли за първи път от кризата през 2008 г. Въпреки все още силния пазар на труда несигурността около търговското напрежение и тревогите около глобалната икономика натежават върху американските прогнози. Тази изпълнена с предизвикателства глобална обстановка вече се отразява върху разходите за инвестиции в дълготрайни активи и промишленото производство.
На фона на очакванията ни за забавяне на пазара през 2020 г. (икономически ръст от 1,3% след 2,5% през 2019 г.) Фед може да намали още лихвените проценти през следващите тримесечия.
В края на август се проведе срещата на върха на Г-7, на която чрез американския президент Доналд Тръмп отново бе повдигнат въпросът за връщането на Русия на форума. Някои гласове обаче изразиха несъгласие с довода, че от самото начало Москва не е имала място в групата на най-развитите икономически държави. Има ли резон в подобни твърдения и очаквате ли скоро завръщането на Русия в отбора на водещите световни икономики?
- Ръстът на руския брутен вътрешен продукт се ускори от 0,5% на годишна основа през първото тримесечие на 2019 г. до 0,9% през второто. Въпреки това растежът остава неубедителен. Ръстът при търговията на дребно се забави от 1,9% на годишна основа през първото тримесечие на годината до 1,5% през второто.
Значително бреме за растежа продължава да бъде строгата фискална политика, която е налице независимо от много ниския публичен дълг. През 2018 г. потреблението беше почти без промяна и това по всяка вероятност ще продължи и през тази година. И макар реалните заплати да нарастват незначително, то строгата фискална политика оказва своето влияние върху разполагаемия доход на домакинствата. Те трябваше да се справят с увеличение на ДДС от 18% на 20% от януари 2019 г.
През останалата част от тази година растежът е вероятно да се ускори в известна степен на фона на ниската статистическа основа и планираното начало на инфраструктурни проекти част от целите за развитие на страната до 2024 г. Кофас очаква ръстът на БВП в Русия да достигне 1,4% през 2019 г. и 1,8% през 2020 г.
На фона на глобалното икономическо отслабване, търговските войни и цялостно помраченото настроение на инвеститорите не е изненадващо, че те се насочват към сигурни активи като златото, чиято цена поскъпна с над 20% от началото на годината. Можем ли да очакваме тенденцията да се задържи? Какви са прогнозите Ви за цената на благородния метал?
- Тук много неща са под въпрос. Настоящата търговска война между двете суперсили САЩ и Китай причинява много несигурност и по тази причина инвеститорите се насочват към златото и свързаните с него ценни книжа. Освен това геополитическите тревоги (тези в Близкия изток, в Северна Африка и др.) поддържат в известна степен цената на златото. Подобно поведение кара цената му да нарасне.
Това е и най-силният фактор по отношение на търсенето на злато след бижутерията. Тя от своя страна е стимулирана от интереса в Китай и Индия – двата най-големи потребителя на злато за бижутерия.
Тези два компонента се очаква да останат стабилни и да помогнат на цената на златото да продължи да расте. Но както може би знаете, златото за индустриални нужди преживява отрицателна тенденция. Всъщност златото се използва най-вече в технологичния сектор, който е под натиск от търговската война.
През 2020 г. и 2021 г. снабдяването със злато ще бъде повлияно от по-ниското производство, тъй като някои мини достигат края на жизнения си цикъл, а новите все още не са готови да заработят. На този фон годишната средна цена на златото може да достигне до 1388 долара за тройунция през 2020 г. и 1437 долара за тройунция през 2021 г. от 1326 долара за тройунция през 2019 г.
Последните макроикономически данни от Германия потвърждават очакванията за рецесия в най-голямата европейска икономика. Германското правителство обаче все още се въздържа от стимули. Според Вас тенденцията ще е трайна или по-скоро можем да кажем, че на икономиката на страната й предстои възстановяване и без помощ от държавата? Какви ще са ефектите за бизнеса?
- Има няколко аспекта по отношение на пакетите със стимули или другите мерки на германското правителство в подкрепа на икономическия растеж.
Първият е политическият аспект: в Германия спестовността е добродетел. Именно заради това след мерките за стимулиране по време на рецесията от 2008/2009 г. една от основните теми в дневния ред на правителството бе спестяването на пари и неутралният или положителен бюджетен баланс (т. нар. черна нула) за справяне с увеличаващия се дълг, а от друга страна бе подготовката за новите бъдещи икономически предизвикателства. Германците се гордеят с това, че успяват да поддържат неутрален бюджет и дори излишък до голяма степен от 2012 г. насам. Именно заради това отказът от „черната нула“ е голяма политическа стъпка.
Вторият аспект е отрицателният тренд в германската икономика. Тук Германия е разединена. Наблюдаваме рецесия в германската индустрия (която категорично е двигателят на германската икономика), но няма движение надолу при активността в сектора на услугите, поне засега. Заради ниското ниво на безработица частното потребление все още е силно и домакинствата инвестират. Строителният сектор също се намира в много добро състояние. Заедно тези два сектора поддържат икономиката балансирана, което може да се види в малките увеличения на растежа от четвърт процентен пункт, вариращи около 0%, през последните тримесечия.
Докато отслабването на индустриалния сектор не се пренесе към услугите, тази много слаба икономическа динамика вероятно ще се задържи.
Третият аспект е слабостта вътре в самата индустрия. Причините за това са много различни, но голяма част от тях не могат да бъдат решени с икономически стимули. Тъй като германската индустрия е голям износител, политическата несигурност около Brexit, търговското напрежение между САЩ и Китай (Германия произвежда в тези две страни) и вероятността от американски мита върху автомобилите от ЕС, възпират инвестициите. Всички чакат политически решения, които няма да дойдат. Но ако тези въпроси бъдат решени, това ще бъде голям стимул за инвестициите.
Друга причина за наличната слабост е германският автомобилен сектор. Индустрията трябва да отговори на европейските стандарти за замърсяване, които много автомобили не спазват (и по тази причина не се продават), забраните за шофиране в центровете на някои градове за дизеловите автомобили, въпросът за бъдещето на технологиите за мобилност и проблемът с липсата на инфраструктура за електронни превозни средства например. В допълнение към това търсенето на автомобили в чужбина отслабва, но също така и това у дома.
Тук новото екологично движение „Fridays-for-Future“ (протестите около активистката Грета Тунберг, провеждащи се всеки петък в редица градове по света – бел. ред.) има голям ефект и концепцията за споделено пътуване се използва все повече и повече. И тъй като опазването на околната среда е централна тема в Германия в момента, отпускането на пакети от стимули за автомобилната индустрия не би било много разумен политически ход. Особено като се има предвид, че Зелените набират все повече политическа подкрепа.
В края на сметка настоящата икономическа ситуация на нисък растеж към стагнация би могла да се задържи за по-дълъг период от време. Правителството би могло да въведе някои мерки за подкрепа, но те вероятно ще са малки, тъй като голяма част от проблемите не могат да бъдат решени с пакети от стимули.
Въпреки трудностите, пред които са изправени икономиките на страните от Западна Европа, тенденцията като че ли все още не е застигнала региона на Централна и Източна Европа. Усеща ли се тази разлика от бизнеса или предпазливостта властва и в ЦИЕ? А какво можем да кажем конкретно за Румъния и България?
- Регионът на Централна и Източна Европа преживя подобряване на икономическата си активност през 2017 г. и 2018 г. Неговото ускоряване се основава най-вече на увеличеното външно търсене, като домакинствата се възползват от благоприятните тенденции на пазара на труда като значителното свиване на безработицата през последните пет години. Въпреки че Западна Европа – основният търговски партньор на страните от ЦИЕ, отбелязва забавяне, износът от ЦИЕ остава на положителна територия, което до голяма степен се дължи на конкурентността на региона по отношение на цени и качество.
Независимо от това последните данни за брутния вътрешен продукт потвърждават, че растежът в региона отслабва и постепенното забавяне в еврозоната ще се усети.
Пазарът на труда остава много ограничен в България. В момента нивото на безработицата е близо до лимита си като такива са и вътрешните източници на ръст на заетостта. За момента увеличението на заплатите не е засегнало конкурентността в страната. Но въпреки постоянния ръст разходите за труд в абсолютни стойности остава под тези в повечето страни от ЕС и ЦИЕ.
В Румъния обаче рязкото увеличение на разходите за труд може да окаже някои ограничения на конкурентоспособността. Увеличението в трудовата производителност на промишления сектор е по-бавно от това на разходите за труд. Също така фискалните и парични политики подкрепят това прегряване, водейки до по-голям дефицит при бюджета и текущата сметка.
Предвид неспокойното международно и регионално положение кои според Вас са най-големите непосредствени рискове пред икономиката на България? Кога можем да очакваме икономическото отслабване в Западна Европа да достигне и до нас?
- Последствията от глобалното икономическо забавяне изглежда, че са най-големият риск. Възможно е те да засегнат България директно и индиректно (чрез световната верига за доставки). Виждаме влошаващи се перспективи пред автомобилния сектор, който е от ключово значение за целия регион на ЦИЕ. Той страда от цикличното забавяне, нарастването на протекционизма и структурните индустриални промени, в това число инвестициите в иновации и промените в потребителските настроения. Влошаването на сектора има непряк ефект върху западноевропейските страни като Германия, където автомобилопроизводството се свива значително.
Това представлява пряк риск за автомобилните компании в ЦИЕ (в това число и в България), тъй като Западна Европа е основна търговска дестинация.
От друга страна автомобилният сектор в ЦИЕ все още предлага атрактивни нива на разходите за труд, особено в сравнение със Западна Европа. Това, заедно с високото качество на работна ръка, стимулира конкурентността на страните и заедно със значителните преки инвестиции в региона през последните години е вероятно да смекчи ефектите от настоящото глобално забавяне в индустрията.
Едни от заключенията по време на Седмата годишна конференция по управление на риска на Кофас през април бяха, че България ще е единствената страна в ЦИЕ, в която ще има покачване на ръста през 2019 година. Тогава бе посочено, че най-рисковите сектори у нас са строителният сектор и металургията. В същото време ИТ секторът продължава да се развива изключително бързо, но проблем остава недостигът на работна ръка. Все още ли това са заключенията на Кофас за страната?
- Според нашите последни прогнози ръстът на БВП в България ще достигне 3,3% през 2019 г. и 3,4% през 2020 г. Наистина, ИТ-секторът се възползва от стабилното търсене на стоки и услуги, но в същото време страда от значителен недостиг на кадри. Що се отнася до последните намаления на оценките за риска в отделните сектори, ние решихме да понижим автомобилния сектор два пъти през тази година до ниво на висок риск в резултат на причините, които вече споменахме.
Една от най-големите промени, които предстоят на България в скоро време, е преминаването към европейската единна валута. Реалистични ли са сроковете, които си е поставила страната за присъединяване към еврозоната? Как очаквате това да се отрази на България и региона като цяло?
- Сроковете изглеждат реалистични независимо от това, че инфлацията на настоящите си нива може да стане причина за известни притеснения за тяхното изпълнение. Според последните налични данни (за 2018 г.) България е достигнала 47% от средният БВП на глава от населението в еврозоната. Въпреки че налице е подобрение през последните години, това неравенство остава значително.
Някои други въпроси са свързани с ценовата конкурентност, тъй като механизмът ЕРМ-2, или по-скоро окончателното присъединяване към еврозоната, ще отнеме някои преимущества от възможно обезценяване на валутата и ще окаже въздействие със своите собствени парични политики. Но тъй като българската валута вече е обвързана с еврото, това няма да е съществена промяна.
*Интервюто е подготвено преди да станат ясни решенията за паричната политика на Европейската централна банка и Федералния резерв по-рано този месец.
Елена Илиева, investor.bg